
Український уряд запровадив екстрені заходи для полегшення імпорту дизельного пального, надавши йому пріоритет у перетині кордону та митному оформленні. Хоча повноцінні результати цих кроків ще належить побачити, учасники ринку позитивно оцінюють ці зміни. Ситуація на ринку залишається напруженою, що відображається у високих гуртових цінах, які свідчать про дефіцит ресурсу та вигідні умови для гуртових постачальників.
“Зелений коридор” для паливовозів уже функціонує на деяких західних пунктах пропуску. Впроваджено систему “єЧерга” для реєстрації паливовозів за три години до прибуття на митницю. За словами учасників ринку, це вже почало приносити перші позитивні результати, дозволяючи машинам швидше перетинати кордон.
Проте черги залишаються проблемою не лише на польському кордоні, а й на сухопутному пункті пропуску з Румунією. Володимир Порайко, засновник “Мартін Трейд”, вважає, що розширення експериментального проєкту на інші переходи прискорить надходження пального до країни. Він наголошує, що сухопутні маршрути, особливо автомобільні, мають значно більший потенціал для збільшення обсягів постачання порівняно з морськими чи залізничними перевезеннями, які обмежені погодними умовами, безпековими ризиками та пропускною спроможністю інфраструктури.
Подібні заходи уряд вже застосовував навесні 2022 року, що сприяло стабілізації внутрішнього ринку. Нинішнє рішення є продовженням цієї практики, спрямованої на скорочення логістичних затримок та прискорення постачання пального в умовах обмежень морського та залізничного сполучення.
Білий прапор
Хоча урядове рішення стосується і залізничних перевезень, ситуація тут ускладнена через взаємодію із закордонними партнерами. Польські перевізники відмовляються надавати послуги українським імпортерам через безпекові ризики та повільний обіг вагонів. Водночас власні українські вагони та локомотиви у недостатній кількості.
“Унімот Україна” тимчасово призупинила імпорт в Україну. Минулого тижня один із трейдерів зіткнувся із затримкою постачання через проблеми на польській залізниці. Вагони компанії простояли біля Хелма, що призвело до втрати черги на розмитнення.
Загалом, минулого тижня пропозиція дизельного пального залізницею на заході країни була обмеженою. Компанії ОККО та WOG не виставляли гуртових пропозицій, так само як і ЗПЕК, один із найбільших залізничних постачальників. Ціни на цьому напрямку коливалися в межах 102,5-103 грн/л.
На півдні ціни на окремі партії пального знижувалися до 98 грн/л. Наприкінці тижня ресурс із відвантаженням на вихідних пропонували за 98,50–100 грн/л. Компанія “Енергія Трейд” запропонувала дисконт на вихідних за ціною 99,50 грн/л.
На мілині
Зниження цін на півдні пов’язане зі збільшенням обсягів постачання та спадом ажіотажного попиту. Високі ціни в країні, незначний спред між роздрібом і гуртом спонукали мережі з відповідними можливостями перейти на прямий імпорт. З наближенням завершення посівної кампанії зменшили закупівлі й аграрії.
Проте логістичні проблеми на півдні зберігаються. Погодні умови періодично зупиняли роботу Суліни, а обміління Дунаю обмежує судноплавство. 23 жовтня в Чернаводі зафіксували рекордне падіння рівня води. Також канал доводилося перекривати через баржу, що сіла на мілину, це вже другий такий інцидент у жовтні. Прогноз щодо покращення навігації Дунаєм змістився з кінця листопада на середину грудня.
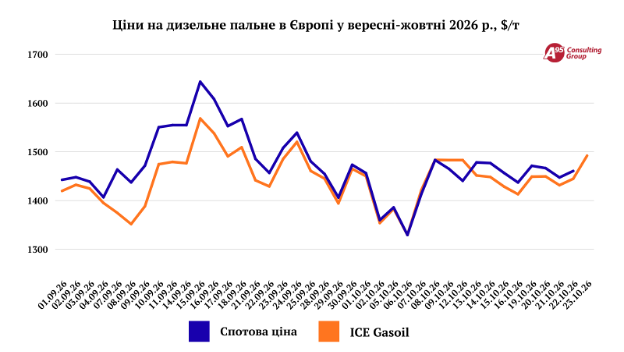
Зовнішній ринок залишався волатильним, але без різких коливань. З 16 по 22 жовтня середня спотова вартість пального в Європі зросла на $24/т, до $1 461/т.
23 жовтня ф’ючерси на газойль на Лондонській біржі закрилися зі зростанням на $51/т до попереднього дня, до $1 496/т. Це підтримувала висока ціна нафти Brent.
Плани південних трейдерів на листопад невизначені. Незважаючи на наявність ресурсу на ринку, його вартість зростає незалежно від котирувань. Погіршення безпекової ситуації на морі та тривалі простої суден призводять до зростання фрахту та страхових ставок. Фрахт барж зріс до $80-90/т, а танкерів із Греції – до $150-160/т. Страхування може додати близько $35/т до вартості ресурсу в листопаді.
За оцінками південних трейдерів, надбавки до котирувань CIF на листопад можуть сягнути $200-230/т, порівняно з максимальними $168/т у жовтні.
На заході трейдери повідомляють про скорочення залізничних пропозицій ORLEN Lietuva на листопад. З 23 жовтня по 1 листопада заводські ціни на автопартії зросли на $13/м3, до $1 295-1 306/м3.
Ситуація нагадує весну 2022 року, коли гуртові ціни перевищили роздрібні. Випадання дизелю з асортименту певних мереж АЗС може бути пов’язане з вищою ліквідністю гуртових продажів.
Характерною рисою є також нормативні постачання на тлі відчутної нестачі вільного ресурсу. Це може бути пов’язано з формуванням резервів промисловими споживачами та державними установами, яким уряд доручив створити запаси пального. Зростає кількість генераторів, що вказує на підготовку до можливих перебоїв з електропостачанням. Варто відзначити, що підготовку інфраструктури постачань розпочали у жовтні, а не взимку, що є позитивним фактором.
Джерело: enkorr.ua