
Дизельний ринок продовжує демонструвати спадну динаміку через слабкий попит та достатню пропозицію. На півдні країни ціни вперше за два місяці впали нижче за західні. Це сталося не завдяки кращим пропозиціям постачальників, а через поступливість імпортерів, які потребували швидкого розвантаження.
Водночас дизпальне із Заходу також поступово втрачає свою міцність, яка раніше підтримувалася суттєвою різницею в котируваннях. Станом на 27 липня різниця між котируваннями CIF MED і CIF NWE зменшилася до $18/т, тоді як на початку тижня вона становила $42/т.
За словами учасників ринку, вартість дизельного пального протягом дня знижувалася до 80 грн/л. Загалом ресурс продавався в межах 80-81 грн/л при прайсових 81-82,70 грн/л. На заході на початку дня великі імпортери, такі як ЗПЕК та UPG, пропонували ціни 81,90-82 грн/л, але згодом ціни на ринку опустилися до 80,90-81,50 грн/л.
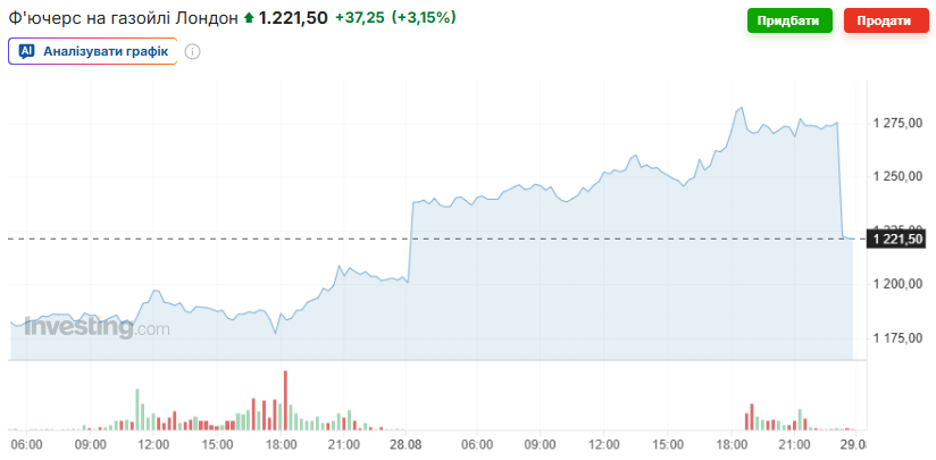
Зростання ф’ючерсів на газойль на Лондонській біржі не змогло зупинити цю тенденцію. 28 серпня торговельний день завершився на позначці $1 222/т (+$37/т до попереднього дня). В певний момент ICE Gasoil сягав піку в $1 285/т.
“Ринок знову повернувся до бездумних продажів і, як наслідок, до негативних марж”, – зазначив один із південних імпортерів, додавши, що давно не фіксував таких збитків на партіях пального.
Висока маржинальність у липні – на початку серпня та побоювання дефіциту повернули на ринок імпортерів, які тривалий час не завозили ресурс. Серед них, за словами співрозмовників, Orange.
Прямий імпорт активізували також невеликі мережі, аграрії та перевізники. Самостійно розмитнили пальне Chipo, “Енселко Агро”, “Дружба Нова” і “Гарна Логістика”.
Однак, за нинішніх цін самостійний імпорт вже не є економічно вигідним: пропозиції на внутрішньому ринку впали нижче собівартості імпортного ресурсу.
Вхідна вартість південного дизпального, залежно від країни походження, наразі становить 81,60-83,40 грн/л, тоді як мінімальні ціни продажу на ринку на 1,60-2,40 грн/л нижчі.
Найбільше не пощастило власникам грецького пального. Окрім вищих премій і фрахту, його конкурентоспроможність погіршує різниця між котируваннями. Середній CIF Med за останні три дні, 25-27 серпня, на $26/т нижчий за п’ятиденний FOB Med.
Безпекові ризики також підвищують ціну на ресурс: судновласники закладають у фрахт додаткове страхування, яке, за підрахунками трейдерів, додає до вартості пального $9-10/т.
На вересень ресурс із Греції зберігає цінову непривабливість. Як стало відомо, вереснева надбавка (премія + фрахт) на дизпальне з Констанци наразі становить близько $135/т, тоді як на пальне з Hellenic Petroleum – $145-150/т. Один із великих трейдерів пропонує ресурс до п’ятиденного FOB Med за $170/т, але це вже з урахуванням ескалації.
Через несприятливу економіку імпортери не поспішали контрактувати грецький ресурс.
“На вересень ми звідти нічого не брали й загалом законтрактувалися по мінімуму, збільшивши частку закупівель на внутрішньому ринку”, – розповів один із них.
На тлі низьких продажів відчувається профіцит продукту і на заході. На період з 31 серпня по 6 вересня вартість дизельного пального ORLEN Lietuva знизилася приблизно на 1,30 грн/л. Українські компанії за умови FCA пропонують ресурс за 79-80 грн/л. УНТК на своєму Telegram-каналі декларує 79-79,60 грн/л.
За словами імпортерів, виробник знизив обсяги відвантаження автопартій пального, але рівень внутрішніх цін (80,90-81,50 грн/л) робить литовське дизпальне невигідним для ринку.
“Обсягів дали суттєво менше, але це не критично. За нинішнього рівня цін ресурс дорогий”, – додав один з імпортерів.
На цьому напрямку присутнє і словацьке пальне: його вартість коливається в широкому діапазоні 82,5-85,5 грн/л. Найдорожче у прямого імпортера “АТ Енерго Трейд”. На нижній межі пропонує “Енергія Трейд”.
На вересень учасники ринку не очікують проблем із забезпеченням дизельним пальним. Водночас прогнозувати внутрішню ціну поки складно. Її динаміка значною мірою залежатиме від котирувань, які залишаються нестабільними, а також від логістики. Зокрема, безпекові ризики та пов’язані з ними додаткові витрати на перевезення можуть швидко змінити економіку окремих напрямків.