
Минулий тиждень на ринку дизельного пального був схожий на американські гірки: рекордне зростання європейських котирувань на початку змінилося різким падінням до його кінця. Західні постачальники відчували нервозність через неритмічні поставки, але це не призвело до дефіциту. Навпаки, на тлі ослабленого попиту велика кількість гравців почала вдаватися до демпінгу.
З 11 по 17 вересня європейські котирування дизельного пального знизилися до 1 553 доларів за тонну, тоді як на початку тижня вони досягали рекордних 1 644 доларів за тонну. Це падіння становить близько 91 долара за тонну, або трохи більше як 4 гривні за літр.
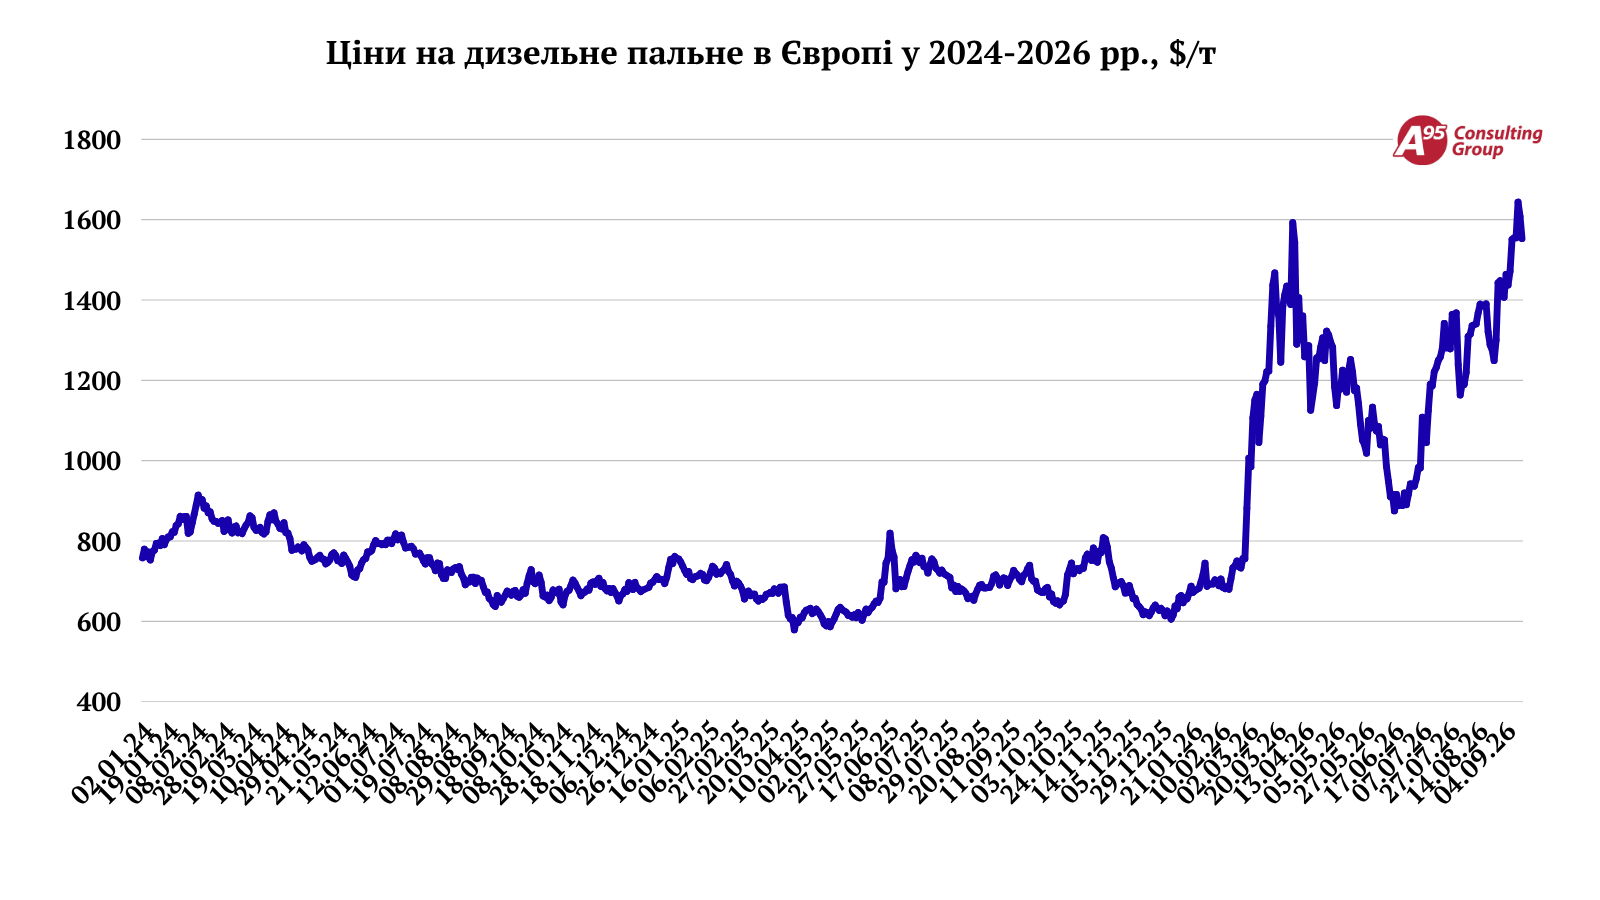
Попри стрибок котирувань протягом тижня, гуртові ціни не завжди досягали розрахункових рівнів собівартості. Однією з причин був слабкий попит. “Ринок зараз дуже слабкий. У багатьох компаній просто не вистачає фінансового ресурсу, щоб працювати за новими цінами. Низький попит від аграріїв, дощі, — розповіли в одній з компаній, додавши, що трейдери не розраховували на це. — У вересні сезонно продажі мали бути кращими”.
Водночас логістичні проблеми цього разу не підштовхували ціни вгору, а, навпаки, сприяли появі демпінгових пропозицій. Через великі черги на румунському кордоні та логістичні труднощі на півдні оперативність вивозу пального суттєво погіршилася. Одночасно через безпекові питання судновласники обмежили термін відвантаження судна, що призвело до появи демпінгових пропозицій для пришвидшення процесу.
Хоча, зі слів південних трейдерів, не завжди низька ціна є мінусом для партії. “Наразі за рахунок різних термінів фіксації котирування подекуди можна вийти на більш низьку вартість. Але це гра в коротку: такий рівень уже відчутно нижчий за собівартість нових партій”, — розповів один з великих імпортерів.
З урахуванням котирувань на кінець тижня розрахункова собівартість пального на півдні становила 95,35-96,60 грн/л. Водночас 18 вересня в першій половині дня на ринку з’явилися пропозиції за 91,20-91,50 грн/л поряд із наявними 93,50-94 грн/л. За чутками, мінімальний цінник запропонував “Арстак”. Вже в другій половині дня на тлі зростання ф’ючерсів мінімальний рівень встановився на позначках 92-92,70 грн/л. У цьому діапазоні торгували УНТК, “Д. Трейдинг”, ЗПЕК та інші.
Зі слів учасників ринку, Болгарія до кінця жовтня відкрила можливість експорту пального з Бургаса, і українським компаніям уже надходять відповідні пропозиції. Не виключено, що невдовзі це пальне повернеться на український ринок після трирічної паузи.
Через безпекові питання південні трейдери починають диверсифікувати маршрути постачань. У вересні AGTG протестувала молдовський напрямок: частину ресурсу з танкера трейдер злив у Джурджулештах, звідки його вже відвантажили в Україну. Така схема додає до вартості ресурсу близько 25-30 доларів за тонну.
Захід від півдня недалеко падає
На заході теж не обійшлося без демпінгу. Як зазначають компанії, через проблеми з заходом пального його надходження на напрямок нерівномірне. Через це час від часу відбувається “затоварювання” ринку.
Удари РФ біля польського кордону посилили занепокоєння польських залізничних перевізників. Як розповіли на ринку, окремі з них відмовляються заходити в Україну і пропонують перевантажувати ресурс у Польщі. Зі слів генерального директора УНТК Олексія Дроннікова, це суттєво збільшить витрати на логістику і зробить постачання економічно невигідними.
Так, протягом тижня в моменті опускали до мінімуму ціни “Унімот Україна”, ОККО, ЗПЕК. Також повідомляли про демпінгові пропозиції у “Арстаку” та Euro5. Наприкінці тижня мінімальний рівень цін варіювався в межах 93,50 грн/л зі знижкою на обсяги.
Через безпекову ситуацію і західні трейдери розширюють географію постачань. Як стало відомо, UPG виходить з ресурсом у Львівській області. Наразі пальне на цьому базисі компанія пропонує тільки своїм постійним клієнтам.
Поодинокими були пропозиції словацького пального. Лише невелика кількість непрямих імпортерів пропонувала пальне за 95,50-96 грн/л.
Надалі динаміка гуртових цін значною мірою залежатиме від поведінки європейських котирувань і попиту в Україні. Відкат газойлю з пікових значень дещо послабив тиск на собівартість нового ресурсу, однак пропозиції на ринку все ще залишаються нижчими за розрахункову вартість заміщення.