
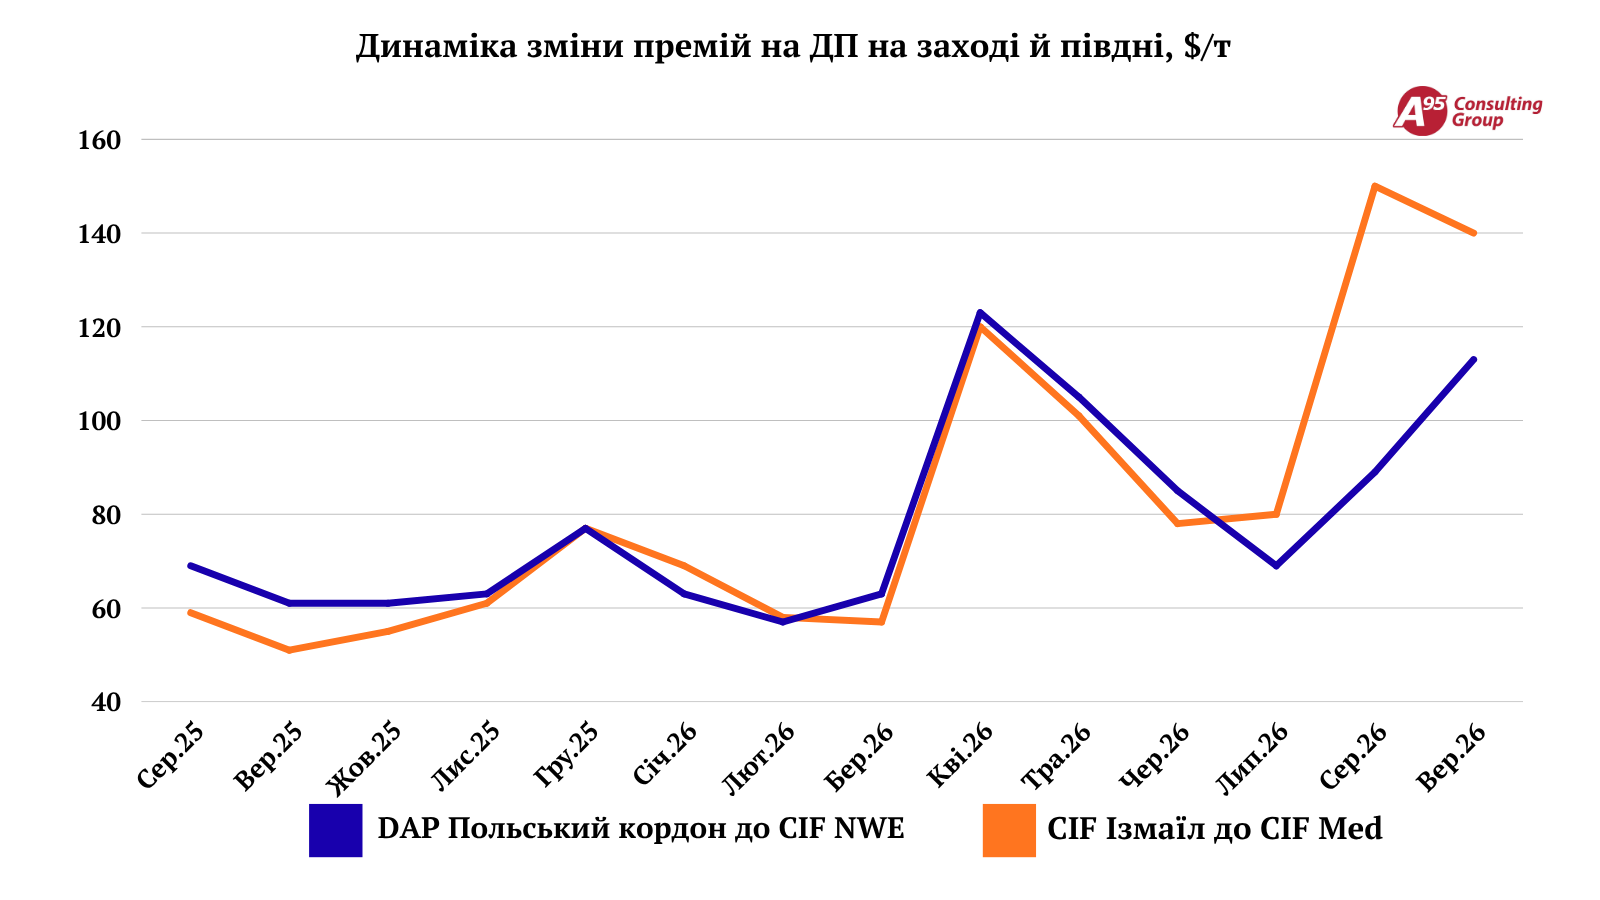
Ринок дизельного палива в Україні входить у осінь з низкою викликів. Обмеження руху суден через Ормузьку протоку та припинення експорту з російських портів спричинили дефіцит палива на ринку Середземномор’я. Турецькі імпортери змушені конкурувати за пальне не лише в Південній Європі, а й у Північній. Це призвело до зростання премій на західному напрямку на 20-30 доларів. Котирування дизельного палива у Північно-Західній Європі тримаються на високому рівні, періодично перевищуючи 1300 доларів за тонну.
На півдні Європи премії на морські партії дизельного палива під кінець серпня досягли рівня місячної давнини. Однак висока вартість фрахту до українських портів та значний спред між котируваннями CIF в ARA та Середземномор’ї роблять постачання з Констанци та Елефсіни менш вигідними порівняно з польським напрямком. Через невизначеність попиту на вересень деякі великі трейдери скоротили обсяги закупівель.
ORLEN підвищив премії
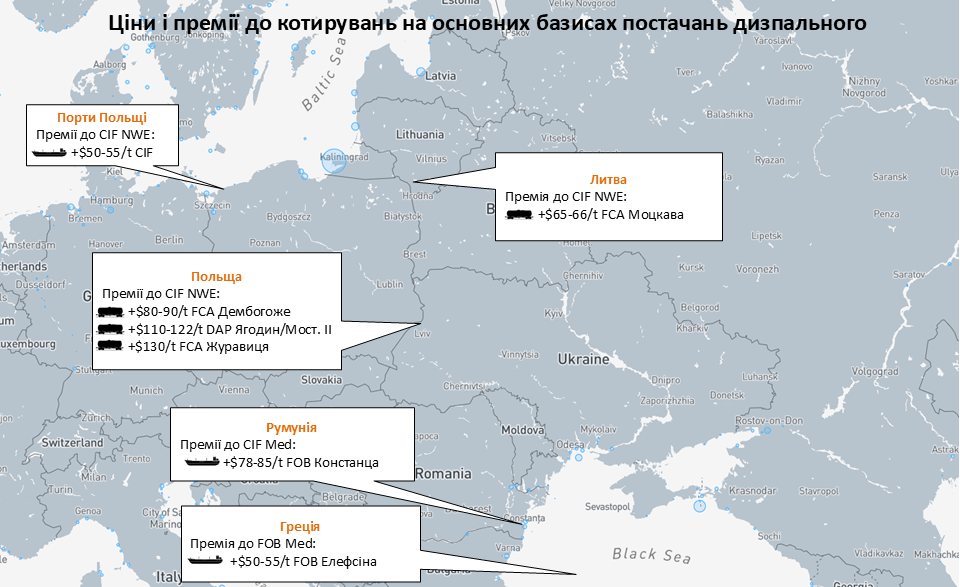
Премії на залізничні партії дизельного палива від польських трейдерів на умовах DAP Ягодин/Мостиська з постачанням у вересні зросли на 22-32 долари за тонну, досягнувши 110-122 доларів за тонну до CIF NWE. Підвищення премій спричинене недостатньою пропозицією морського ресурсу. Польські трейдери зазначають, що у першій половині серпня було складно знайти необхідні обсяги на морі, і за придбані партії довелося сплатити більше.
У серпні танкерні партії з доставкою до Гдині пропонувалися з поправкою від 40 до 55 доларів за тонну до котирувань CIF NWE. На умовах FCA Дембогоже премії на залізничні партії зросли з 57-58 доларів за тонну до 80-90 доларів за тонну до CIF NWE. Угоди на залізничні обсяги з терміналу ORLEN у Журавиці укладалися з поправкою 130 доларів за тонну до північноєвропейських котирувань, що на 27-30 доларів за тонну більше, ніж у серпні. Польський виробник зменшив обсяги на вересень через підвищений попит на внутрішньому ринку та ремонтні роботи на НПЗ у Плоцьку. Премії на вагони з терміналу ORLEN Lietuva в Моцкаві зросли на 20 доларів за тонну, до 65-66 доларів за тонну.
За попередньою інформацією, словацький трубний дизель у вересні пропонуватиметься з націнкою 250 доларів за тонну до CIF NWE, порівняно з 240-250 доларів за тонну у вересні.
Греція виходить, заходить Індія
Криза в Ормузькій протоці, заборона російського експорту, обстріли суден та низький рівень води в Дунаї суттєво вплинули на ціноутворення та баланс ринку дизельного палива на півдні Європи. У середині серпня премії на баржеві партії в Констанці сягали 110-120 доларів за тонну до CIF Med. Перевізники, що доставляли пальне Дунаєм, вимагали від 45 до 60 євро за тонну. Ситуацію частково стабілізувало надходження нових партій на румунський термінал та послаблення контролю щодо постачань дизельного палива в Україну з ризикових напрямків.
Наприкінці серпня премії в Констанці знизилися до 78-75 доларів за тонну до CIF Med. Серед пропозицій операторів терміналу з’явився індійський продукт. Деякі компанії вважають, що спрощення імпорту палива з усіх ризикових баз є надмірним заходом, оскільки ситуація на ринку не була критичною. Індійський дизель також пропонувався з турецького термінала OPET у Мармарі за ціною плюс 45 доларів за тонну до CIF Med.
Переговори щодо постачань грецького продукту у серпні були напруженими. Hellenic Petroleum пропонувала пальне за 75-80 доларів за тонну до FOB Med, але покупці майже не відгукувалися. До кінця місяця компанія знизила премію до 50-55 доларів за тонну до FOB Med. Однак, попри прогрес у торгах, грецьке пальне, ймовірно, не буде значним гравцем на вересневому ринку, оскільки два великих постачальники не контрактували обсяги на початок осені. Висока вартість фрахту робить грецьке паливо неконкурентоспроможним. Наприкінці серпня вартість доставлення танкерами з Елефсіни на український південь коливалася від 100 до 120 доларів за тонну, а додаткова страхова плата за ризик сягала 50 тисяч доларів, збільшуючи собівартість на 8-10 доларів за тонну.
Осінній туман
Умови, за яких південні трейдери домовилися про вересневі постачання, виглядають невигідними на тлі постачальників з заходу. У вересні ситуація може змінитися, і ціновий розрив із західним напрямком зменшиться. Перші дощі почали впливати на рівень води в Дунаї, що покращить річкову навігацію та зменшить вартість транспортування з Констанци. Є сподівання, що разом із баржами впадуть і фрахтові ставки на танкери.
Підвищення рівня води в Дунаї не вирішує головної проблеми гравців дизельного ринку – невизначеності попиту. Аграрний та металургійний сектори, два великих сегменти споживання, зазнали значних збитків у серпні через обстріли логістичних та промислових об’єктів. Трейдери відзначають зменшення експортного виторгу та скорочення обсягів обігових коштів. У цих сегментах відсутній бізнес, і немає кому продавати. Це призвело до тимчасового згортання закупівель палива з південного напрямку.